
🧠 Gura Bursei – LIVE – Vineri 29 August 2025
Discuții, comentarii, analize LIVE despre mersul burselor externe.
DISCLAIMER: Investiți în baza propriilor analize
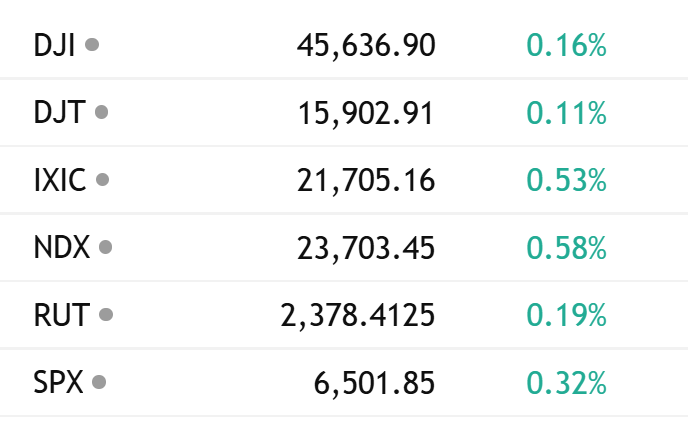
10:32 Aseară bursele americane au închis în teritoriu pozitiv impulsionate de o citire mai bună a datelor GDP. Indicele Russell200o nu a mai tras înainte piața, acesta crescând doar cu 0.2%:
Tot aseară, la închiderea burselor am avut rezultatele:
- Dell (DELL) -4%
- Marvell Technologies (MRVL) -13%
- Sentinel One (S) +8%
- Iren (IREN) +8%
Astăzi, din calendarul economic avem:
- Core PCE Price Index – măsurătoarea de inflație preferată a Federal Reserve – așteptări de +0.3%
- Personal Income
- Personal Spending
- Balanța Comercială
- Chicago PMI
- Datele revizuite de consumer confidence și prognoze de inflație de la University of Michigan
Vom discuta despre o parte din acestea pe parcursul zilei.
Bună dimineața!
11:27 Analiza companiei AST SpaceMobile (ASTS):
AST SpaceMobile (ASTS) construiește o rețea globală de sateliți în orbită joasă care să ofere semnal de telefonie și internet direct pe telefoanele mobile obișnuite, fără antene sau echipamente speciale.
Practic, ei vor ca atunci când nu ai semnal de la un turn clasic de telecom, telefonul tău să se conecteze direct la sateliții ASTS pentru apeluri, SMS și internet.
Modelul lor de business: nu vând direct către consumatori, ci colaborează cu operatorii telecom (AT&T, Verizon, Vodafone, etc.), care plătesc ASTS pentru acoperirea zonelor unde turnurile nu sunt rentabile.
Aspecte pozitive
- Tehnologie unică & model diferit de competitori
- Direct-to-device broadband, fără hardware suplimentar.
- Sateliți mari Block 2 BlueBird (~3,5x mai mari, ~10x capacitate) → acoperire globală cu ~90 sateliți (vs. Starlink cu zeci de mii).
- Performanță promițătoare: apeluri VoLTE, SMS și broadband direct de pe telefoane nemodificate, deja demonstrate.
- Parteneriate puternice
- 50 operatori telecom (AT&T, Verizon, Vodafone, Rakuten, Vodafone Idea, Google) = ~3 miliarde abonați potențiali.
- Joint venture cu Vodafone pentru Europa, HQ în Luxemburg.
- Progres pe spectru & bariere la intrare
- Drepturi L-Band (SUA/Canada).
- Achiziție drepturi globale S-Band ITU (64,5 mil. USD), complementare pentru capacitate.
- Portofoliu extins de ~3.700 patente.
- Contracte guvernamentale
- 8 contracte active cu agenții federale americane (inclusiv DIU, SDA, DoD).
- Posibilitate de programe „record” de sute de milioane USD.
- Plan financiar și resurse
- 1,5 miliarde USD lichidități după runde de finanțare (obligațiuni convertibile, ATM, credite echipamente).
- CFO susține că e fully funded până la constelația de 45–60 sateliți (acoperire continuă în SUA/UE/Japonia până la final 2026).
- Ghidaj H2 2025: venituri 50–75 mil. USD (gateway-uri + guvern).
- Catalizatori de creștere
- Lansări programate la 1–2 luni în 2025–2026.
- Serviciu intermitent în SUA (AT&T, Verizon) până la finalul 2025 → acoperire continuă odată cu 45–60 sateliți.
- Posibilă extindere la 90 sateliți pentru acoperire globală și chiar mai mult, dacă cererea o cere.
Aspecte negative
- Întârzieri și risc de execuție
-
- Lansări amânate în trecut; riscul ca timeline-ul (45–60 sateliți până la 2026) să fie nerealizat.
- Orice eșec tehnic sau întârziere poate prăbuși încrederea și acțiunea.
- Producția integrată 95% in-house → control mai mare, dar și risc ca un blocaj să oprească întreg lanțul.
-
- Situație financiară fragilă
- Q2 2025: venituri 1,16 mil. USD (+29% Y/Y), dar sub așteptări și nesemnificative.
- EPS –0,41 USD (pierderi în creștere).
- Cash burn uriaș: 52 mil. USD cheltuieli operaționale ajustate, 323 mil. USD capex doar în Q2.
- Diluare istorică (15,2 mil. acțiuni noi din conversii; ATM-uri și noi emisiuni de obligațiuni convertibile).
- Obligațiuni convertibile cu prețuri de conversie ridicate (~72–120 USD) → pot genera diluare suplimentară.
- Valoare bursieră considerată „nesustenabilă” de unii analiști
- Market cap ~15–18 mld. USD.
- Multipli: 2.534x P/S trailing, 188x P/S forward FY25 → mult peste orice reper rezonabil.
- Analiști bearish dau preț-țintă ~23–35 USD/acțiune (față de ~50–60 USD actual).
- Riscuri competitive
- Starlink + T-Mobile deja oferă mesaje text prin satelit, și vizează broadband smartphone până în octombrie 2025.
- Amazon Kuiper vine cu ~3.200 sateliți.
- Verizon însuși a declarat că serviciile satelit ar fi utile doar în zone precum parcuri publice (în SUA deja 99% acoperire).
- Incertitudini comerciale
- Parteneriatele cu MNO-uri sunt în mare parte MOUs (memorandumuri), nu contracte ferme.
- Veniturile reale din utilizatori rămân complet speculative.
- Riscuri reglementare și geopolitice
- Fiecare țară are propriile reguli pentru spectru → proces lung și complex.
- Țări ostile SUA ar putea bloca accesul.
- Costuri suplimentare din tarife sau tensiuni geopolitice.
Perspective generale
Bull case
Dacă AST SpaceMobile respectă timeline-ul (lansări la 1–2 luni, 45–60 sateliți până în 2026) și dovedește funcționalitatea broadband-ului direct-to-phone, compania ar putea avea venituri mari, contracte guvernamentale mari și acoperire globală unică.
Parteneriatele cu AT&T, Verizon, Vodafone, Idea etc. pot transforma rapid miliarde de abonați în potențiali clienți.
În acest scenariu, acțiunea ar putea crește de 5–10x (cum estimează unii analiști bullish).
Bear case
Întârzieri la lansări, probleme tehnice sau reglementare → pierderea momentum-ului, cash burn accelerat.
Necesitatea de noi finanțări → diluare severă pentru acționari.
Concurența (Starlink, Kuiper, operatori locali) poate captura piața înainte ca ASTS să devină operațională la scară.
În acest scenariu, compania riscă să devină „încă un startup spațial falimentar” → acțiunea poate merge la zero.
Cel mai probabil scenariu (realist, pe termen 12–24 luni)
2025–2026 vor fi ani de testare și validare (intermittent service, primele contracte guvernamentale semnificative, lansări etapizate).
Venituri inițial mici (zeci de milioane USD), insuficiente pentru a susține evaluarea actuală.
Investitorii joacă o carte binară: fie un succes uriaș (dar în câțiva ani), fie eșec.
Acțiunea va rămâne extrem de volatilă, dependentă de fiecare lansare și milestone.
Concluzie fundamente:
AST SpaceMobile (ASTS) este un pariu speculativ de tip „all or nothing”.
Pozitive: tehnologie unică, spectru strategic, parteneriate globale, cash suficient pentru următorii 1–2 ani, contracte guvernamentale cu potențial mare.
Negative: pierderi uriașe, venituri minuscule, diluare, execuție dificilă, competiție dură, evaluare considerată exagerată.
Perspective: dacă livrează ce promite, poate fi revoluționară și foarte profitabilă; dacă eșuează, acționarii riscă pierdere totală.
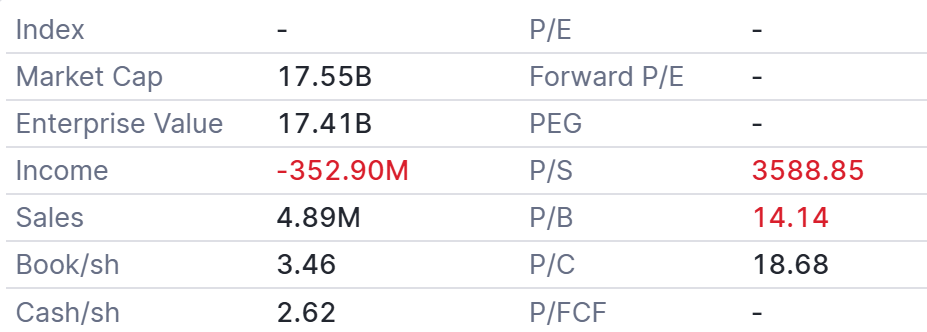
Rațiile financiare arată o companie ce generează venituri anuale de 5 Mil usd este evaluată la 17 Mld usd, ceea ce o face mult supra evaluată:
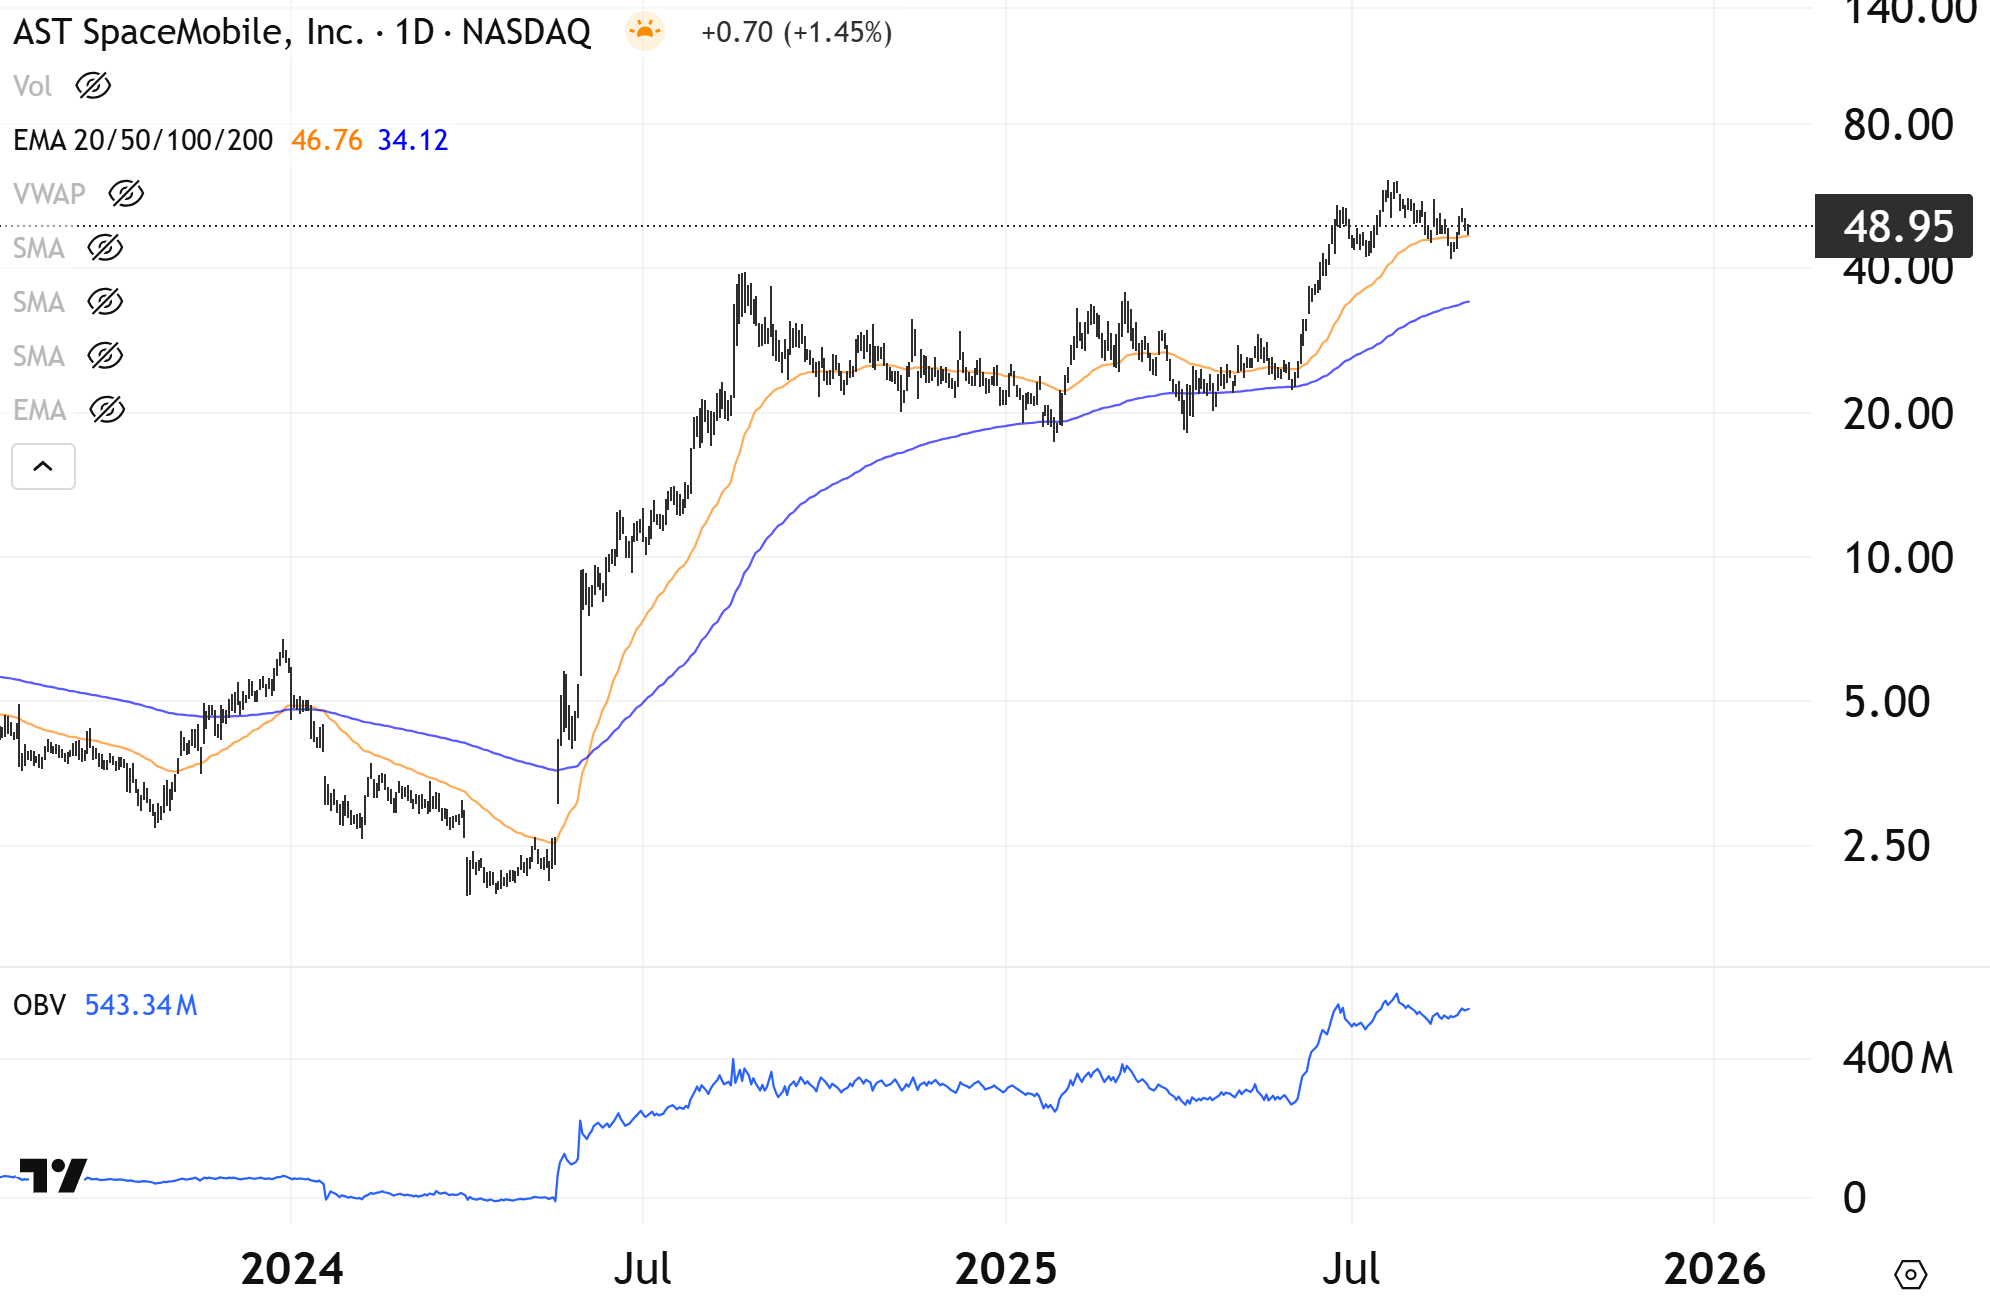
Graficul daily al ASTS arată un interes în creștere la cumpărare, judecând după indicatorul OBV ce se află în creștere. Observăm și că media mobilă EMA200 oferă suport prețului la scădere:
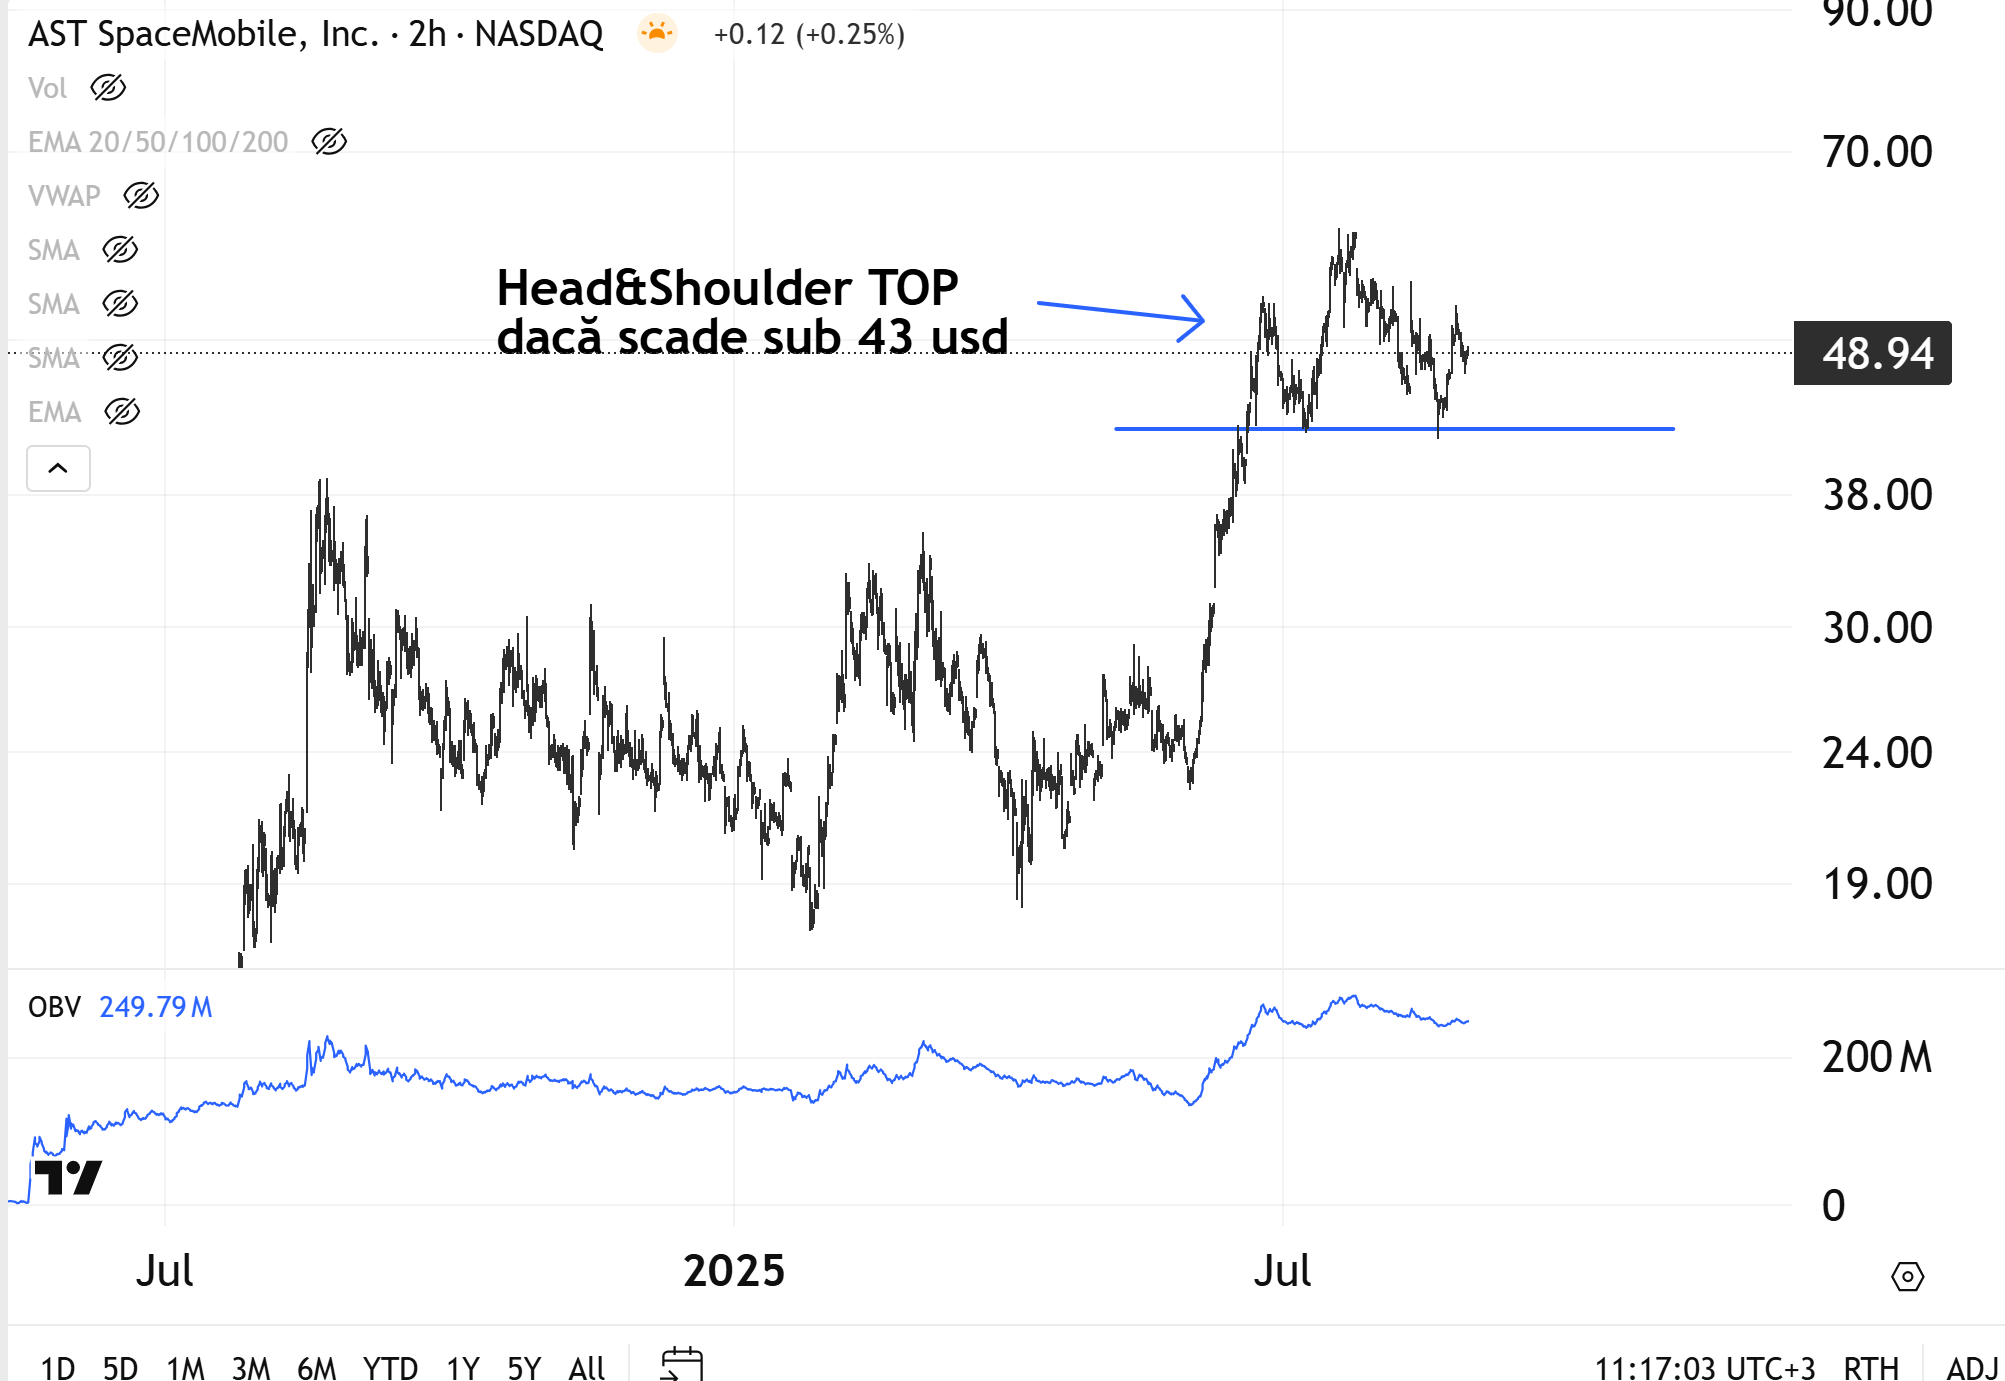
Graficul la 2h arată o posibilă formațiune de TOP, Head&Shoulders, ce se activează doar dacă prețul coboară sub 43 usd:
Comparație cu SPCE:
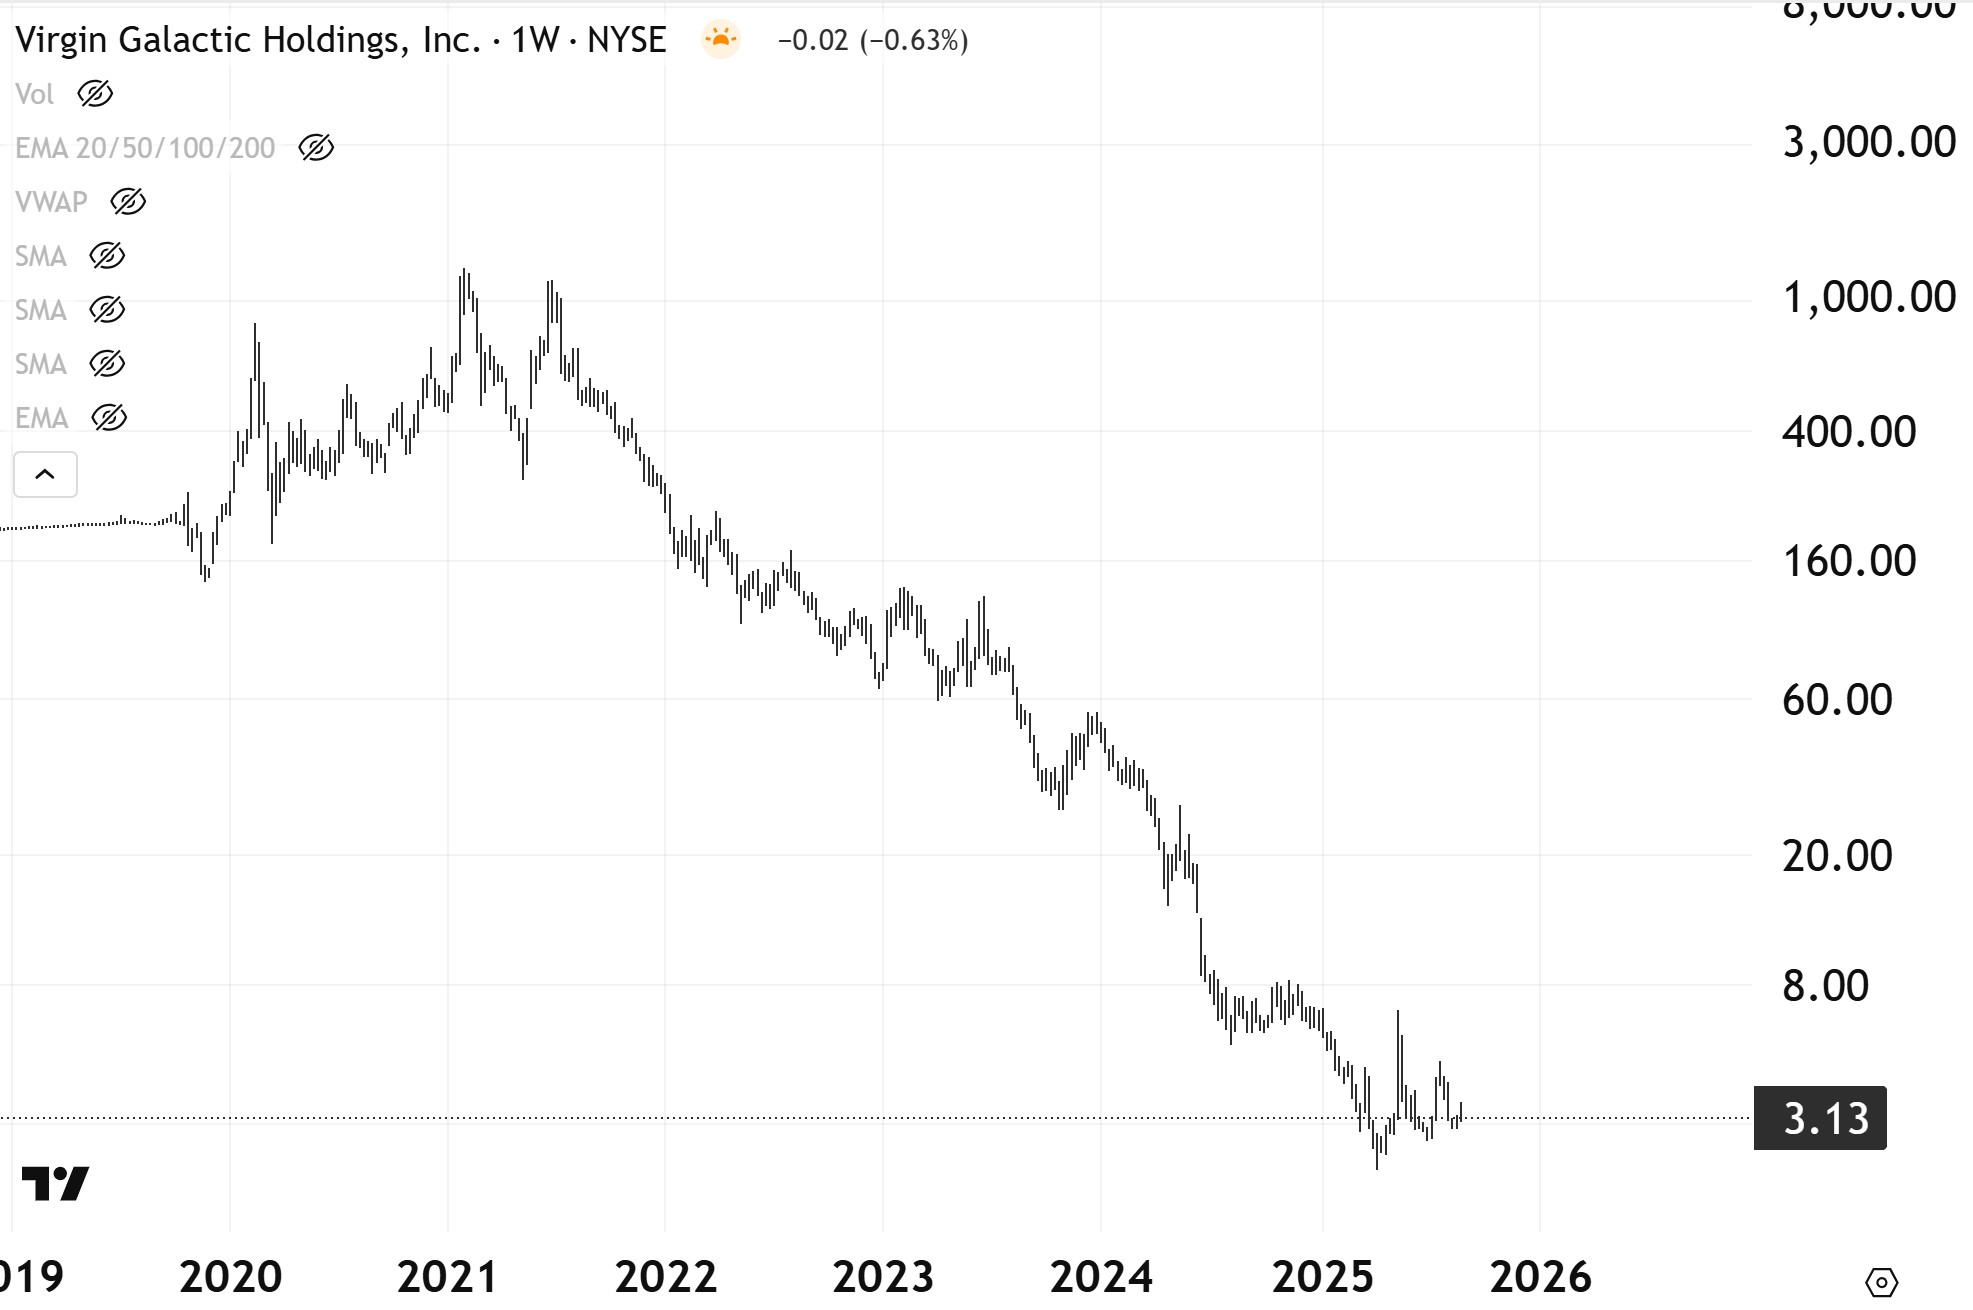
Ca o comparație, ASTS îmi aduce aminte de compania Virgin Galactic (SPCE) ce tot la fel vindea acum câțiva ani buni o poveste foarte frumoasă de călătorii cu o navetă spațială în jurul pămăntului, dar nu reușea să vândă ceva. Compania nu genera venituri, avea pierderi mari și mereu făceau majorări de capital social. Graficul acesteia este grăitor, de la 1,000 usd acțiunea în 2021, la 3 usd acum:
CONCLUZIE: ASTS este o companie cu multe promisiuni dar și cu riscul mare al neîndeplinirii acestor promisiuni. Eu nu investesc niciun leu în vreo companie ce livrează povești frumoase dar au venituri f mici și pierderi f mari. Mereu vor apela la diluarea acționarilor.
RECOMANDARE: Dacă doriți să investiți într-o companie de genul acesta, să vă asumați faptul că banii pe care îi dați pe cumpărarea acelor acțiuni e posibil să scadă în valoare cu 99%.
12:21 Analiză rezultate Marvell Technology (MRVL):
Marvell Technology este o companie americană de semiconductori care proiectează și produce cipuri folosite în centre de date, inteligență artificială, rețelistică, 5G, stocare de date și infrastructuri cloud. Practic, Marvell furnizează tehnologia „din spate” care permite companiilor mari (precum hyperscaleri și operatori telecom) să proceseze volume uriașe de date, să ruleze aplicații AI și să construiască rețele rapide și sigure.
Rezultate T2 2026:
Venituri T2: 2,006 miliarde $ (74% din total provenind din centre de date), un pic mai puțin decât 2,010 miliarde $ așteptările pieței.
Marja operațională non-GAAP: 34,8%.
EPS GAAP: 0,22 $, EPS non-GAAP: 0,67 $ (+123% an la an), în linie cu așteptările pieței de 0,67 $.
Flux de numerar operațional: 462 mil. $ (în creștere de la 333 mil. $ în T1).
Răscumpărări de acțiuni: 200 mil. $.
Veniturile din centre de date au crescut cu 69% an la an.
Piețele de rețelistică enterprise și infrastructură telecom au avansat cu 43% an la an.
Marvell a finalizat vânzarea diviziei auto Ethernet pentru 2,5 miliarde usd cash, aliniindu-se la strategia de a investi mai mult în AI și centre de date.
Perspective trimestrul următor:
Venituri estimate: 2,06 miliarde $ (creștere de 36% an la an), sub așteptările pieței de 2,11 miliarde $.
Excluzând auto Ethernet, creșterea ar fi ~40% an la an.
Veniturile din centre de date: stabile secvențial, dar cu creștere de ~35% an la an.
Marja brută GAAP: 51,5–52%. Non-GAAP: 59,5–60%.
Cheltuieli operaționale: ~719 mil. $ GAAP / 485 mil. $ non-GAAP.
EPS non-GAAP estimat: 0,69–0,79 $, aproape de estimările pieței de 0,73 usd.
Alte detalii:
Datorie totală: 4,5 mld. $ (net debt/EBITDA: 1,19x).
Numerar: 1,2 mld. $.
Compania are autorizație de răscumpărare rămasă de 2 mld. $.
Marvell vizează creșterea cotei de piață pe centre de date de la 13% la 20% până în 2028.
Concluzie rezultate: Marvell a dat rezultate în linie cu așteptările și un outlook ceva mai mic decât doreau unii analiști, ce duce acțiunea MRVL la -13% în pre-market. Companiile active în domeniul de hardware AI generează mult buzz și așteptări mari, iar când acestea nu livrează, piața are o dezamâgire ce pune sub semnul întrebării perspectivele de creștere ale întregului sector.
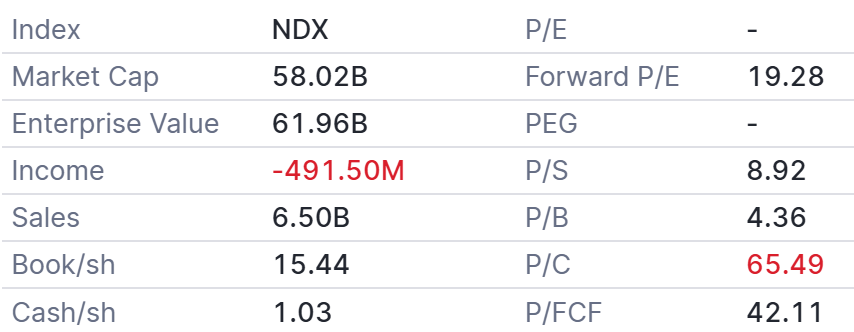
Rațiile financiare arată o companie ce e posibil să fie corect evaluată, foarte puțin supra evaluată:
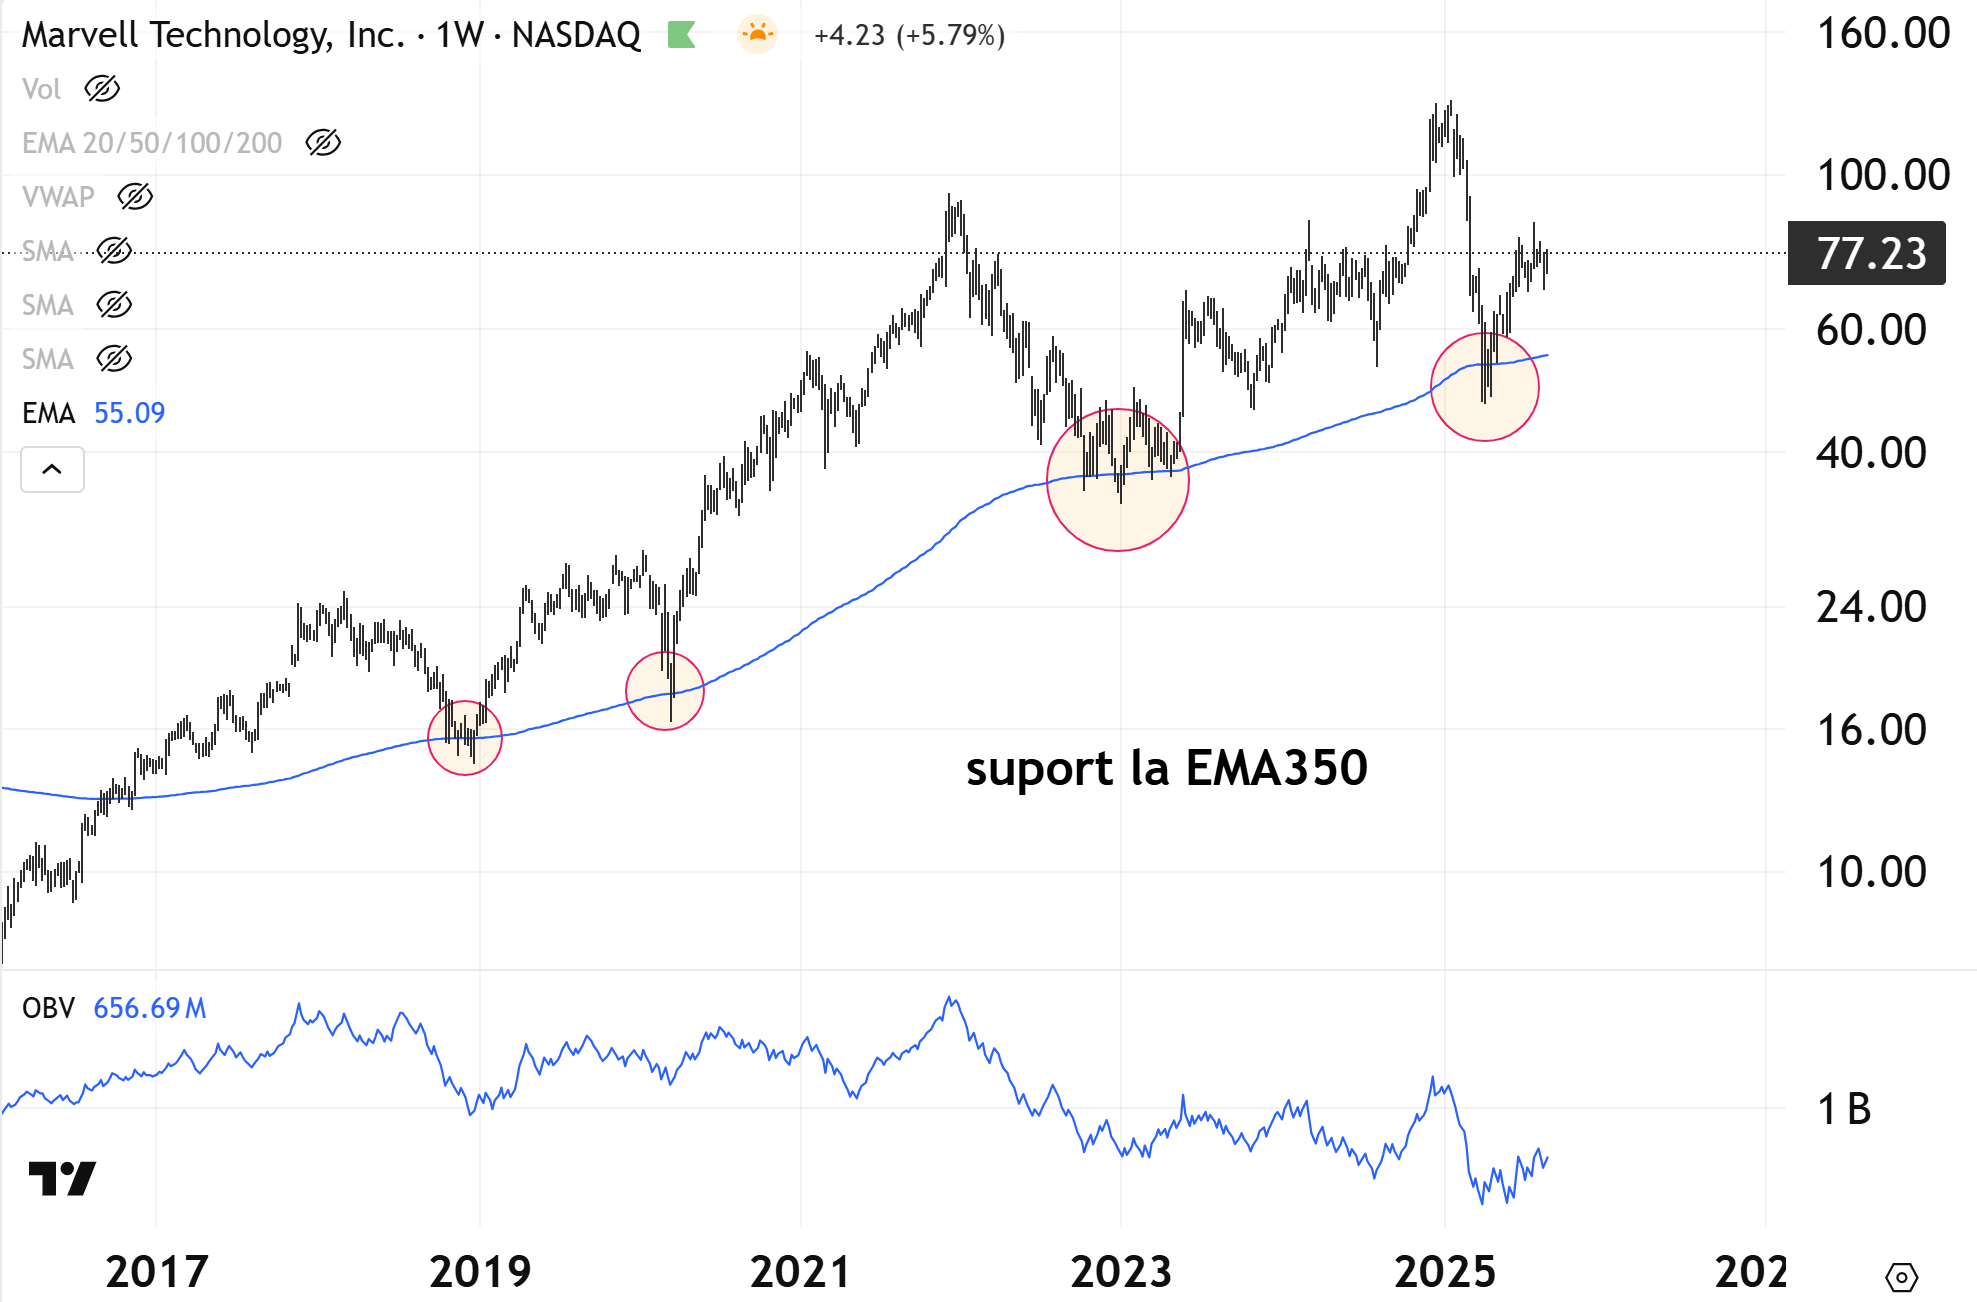
Graficul weekly arată un suport oferit de media mobilă EMA350, precum și o scădere a indicatorului OBV pentru ultimii ani:
Graficul daily arată formațiunea Double Top de la începutul acestui an, coborărea din acesta, un mare GAP lăsat în zona lui 80 usd și picajul până la 47 usd. După acest nivel, odată cu revenirea piețelor în general de la bottomo-ul din Aprilie 2025, MRVL a revenit și a închis GAP-ul de la 87 usd, ce va funcționa ca o rezistență acum:
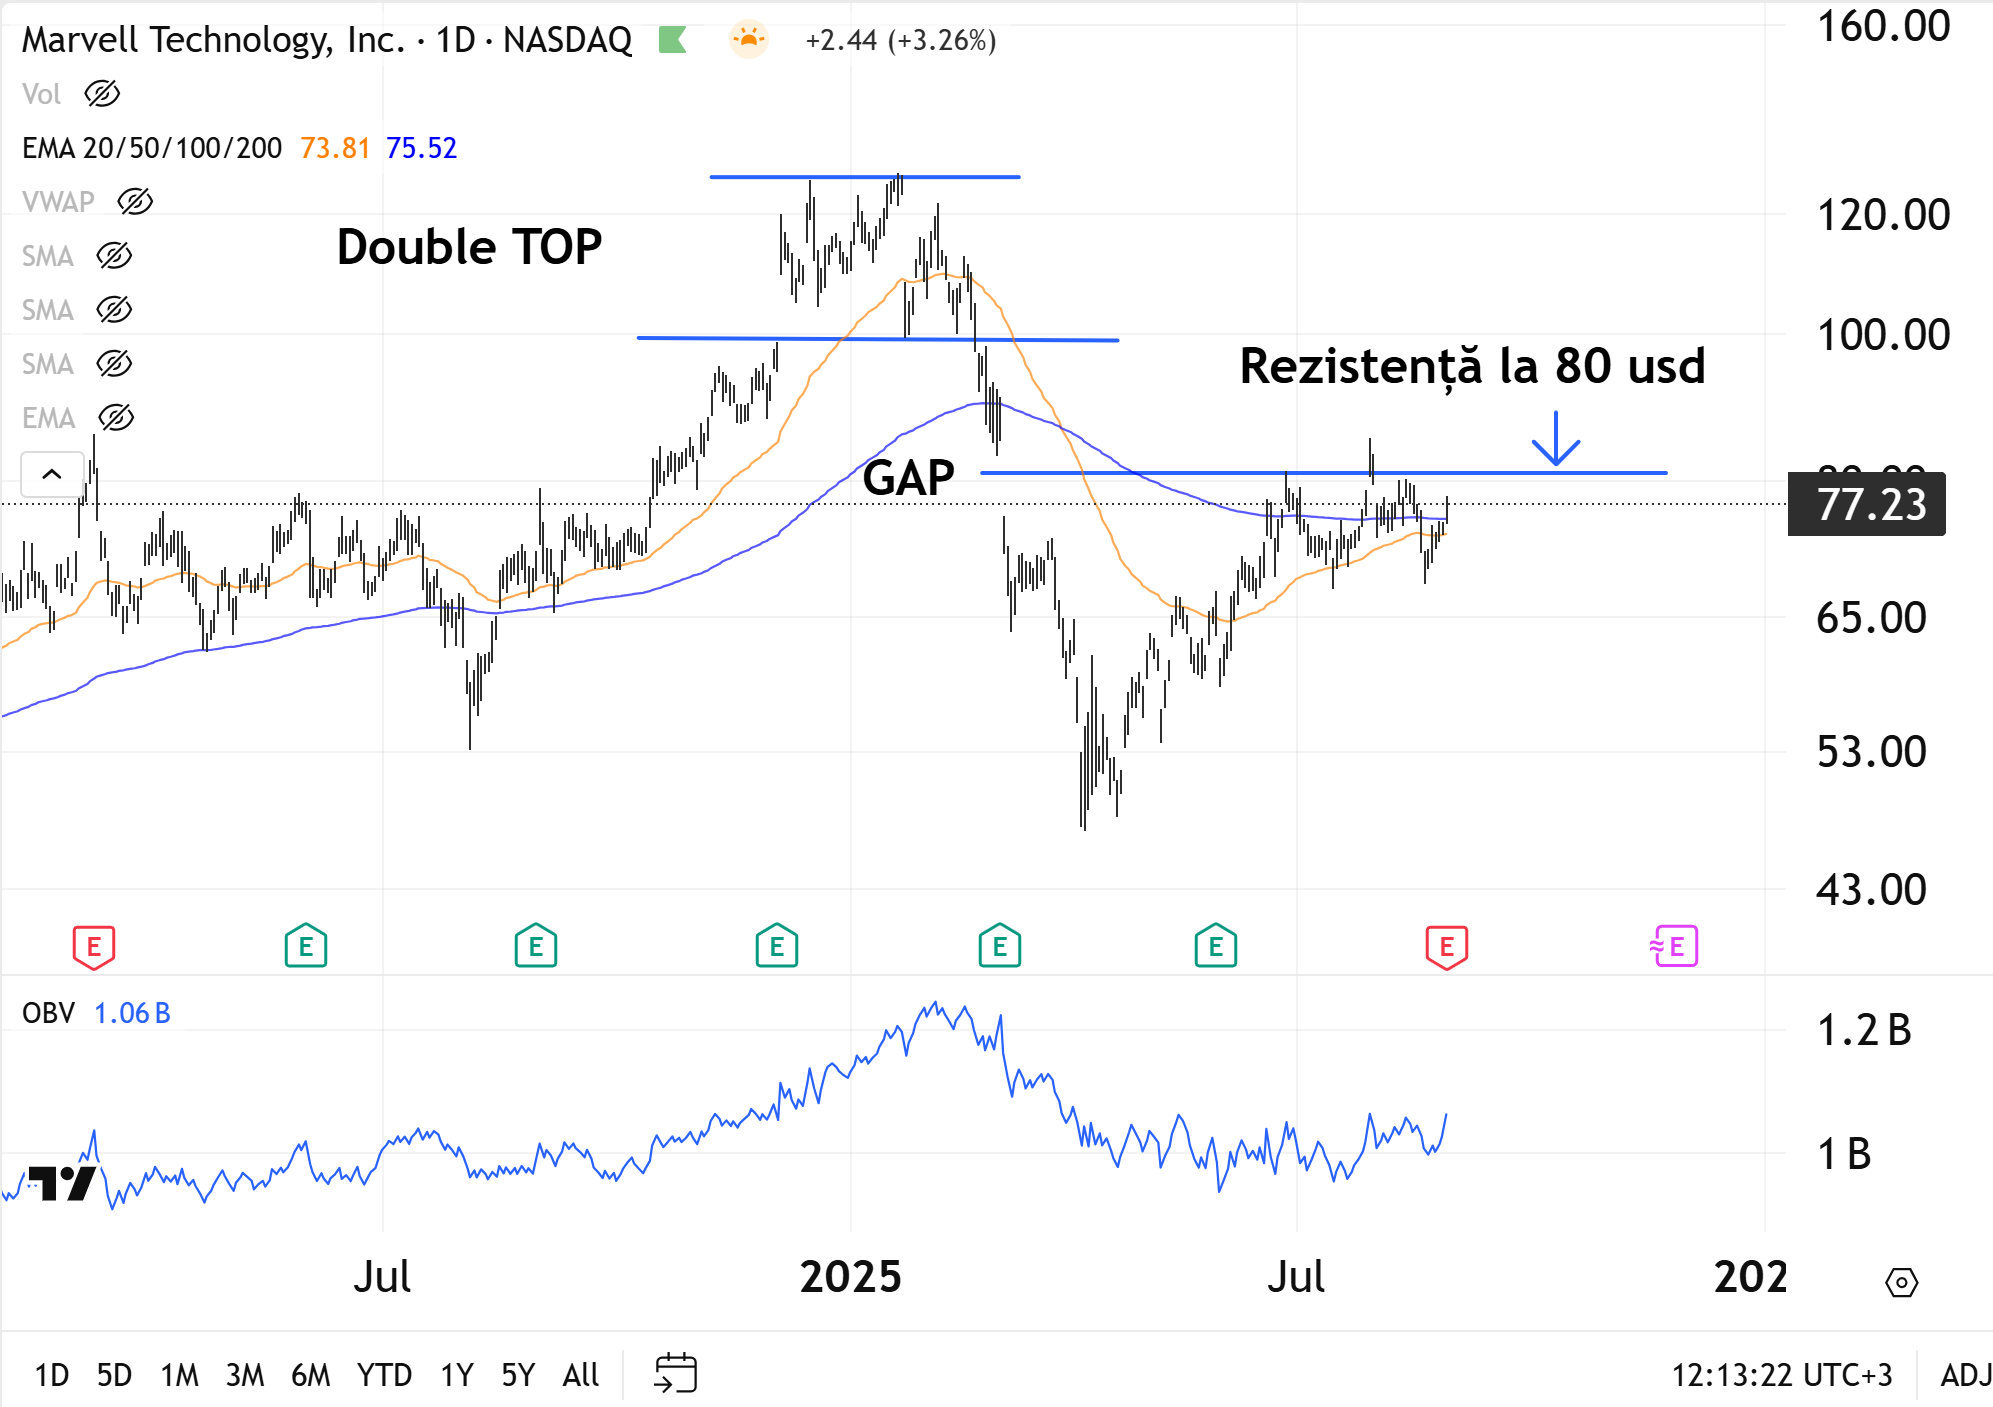
CONCLUZIE: Nefiind o acțiune supra evaluată, dar venind cu aceste rezultate în linie cred că este posibil ca Marvell să se alinieze cu piața în general. Piața crește, crește și Marvell, piața scade, scade și Marvell. Nu cred că va trece prea curând de rezistența de la 80 usd. Iar principalul suport se află aproape de minima din Aprilie 2025, de la 47 usd, un pic mai sus se află un mic GAP, la 53 usd. Tot aici vine și EMA350 pe weekly.
Dacă prețul ajunge în zona lui 50 usd atunci ați putea începe o acumulare.
12:37 Dragi vizitatori,
Mă bucur că ați urmărit până acum analizele și comentariile mele despre companii, indici bursieri, geopolitică, bănci centrale, Elliott Wave + Fibonacci, precum și recomandările de portofoliu și lista recomandată de companii.
Dacă doriți să continuați să aveți acces la toate aceste materiale și să rămâneți conectați la piață împreună cu mine, zi de zi, vă invit să faceți abonament până la 31 august 2025.
Prețul este de 220 lei / lună (PayPal procesează echivalentul de 49 USD).
👉 Abonează-te aici: https://www.paypal.com/cgi-bin/webscr?cmd=_s-xclick&hosted_button_id=3JFPWFE8PF3AY
Pentru abonați, de la 1 septembrie 2025 vom merge mai departe împreună, cu analize și comentarii exclusive, în fiecare zi, la Premium Area / Gura Bursei – Analize & Comentarii LIVE.
Cu prietenie,
Vasile Szakacs
12:40 Statele Unite trimit nave de război în apropiere de Venezuela
Statele Unite își consolidează prezența navală în Caraibele de Sud, aproape de apele teritoriale ale Venezuelei, sub pretextul combaterii amenințărilor provenite de la cartelurile de droguri latino-americane.
Potrivit unui oficial american citat de Reuters, șapte nave de război americane și un submarin nuclear de atac rapid se află deja în zonă sau urmează să sosească în săptămâna următoare. Este o desfășurare considerabil mai mare decât misiunile obișnuite ale SUA în regiune.
Deși Pentagonul nu a anunțat încă în mod oficial obiectivele operațiunii, secretarul de stat Marco Rubio a declarat anterior că guvernul american ar putea folosi armata pentru a acționa împotriva cartelurilor de droguri din America Latină.
Președintele venezuelean Nicolás Maduro a condamnat mobilizarea, afirmând că „nu există nicio cale ca SUA să intre în Venezuela” și subliniind că țara sa este „mai pregătită ca oricând să apere pacea, suveranitatea și integritatea teritorială.”
Ca răspuns, guvernul de la Caracas a anunțat desfășurarea a 15.000 de soldați la granița cu Columbia și a cerut cetățenilor să se alăture unei miliții voluntare care să sprijine forțele armate în cazul unei posibile invazii.
La ONU, ambasadorul venezuelean Samuel Moncada a calificat acțiunile Washingtonului drept „o operațiune masivă de propagandă menită să justifice o intervenție militară într-o țară suverană și independentă, care nu reprezintă o amenințare pentru nimeni.” Oficialul a ironizat desfășurarea de submarine nucleare pentru „lupta împotriva traficului de droguri”.
Tensiunile sunt amplificate și de faptul că SUA oferă o recompensă de 50 de milioane de dolari pentru informații care să ducă la arestarea lui Maduro. Washingtonul îl acuză că a condus „Cartelul Soarelui”, o organizație de trafic de droguri formată din oficiali venezueleni de rang înalt, desemnată de autoritățile americane drept grup terorist.
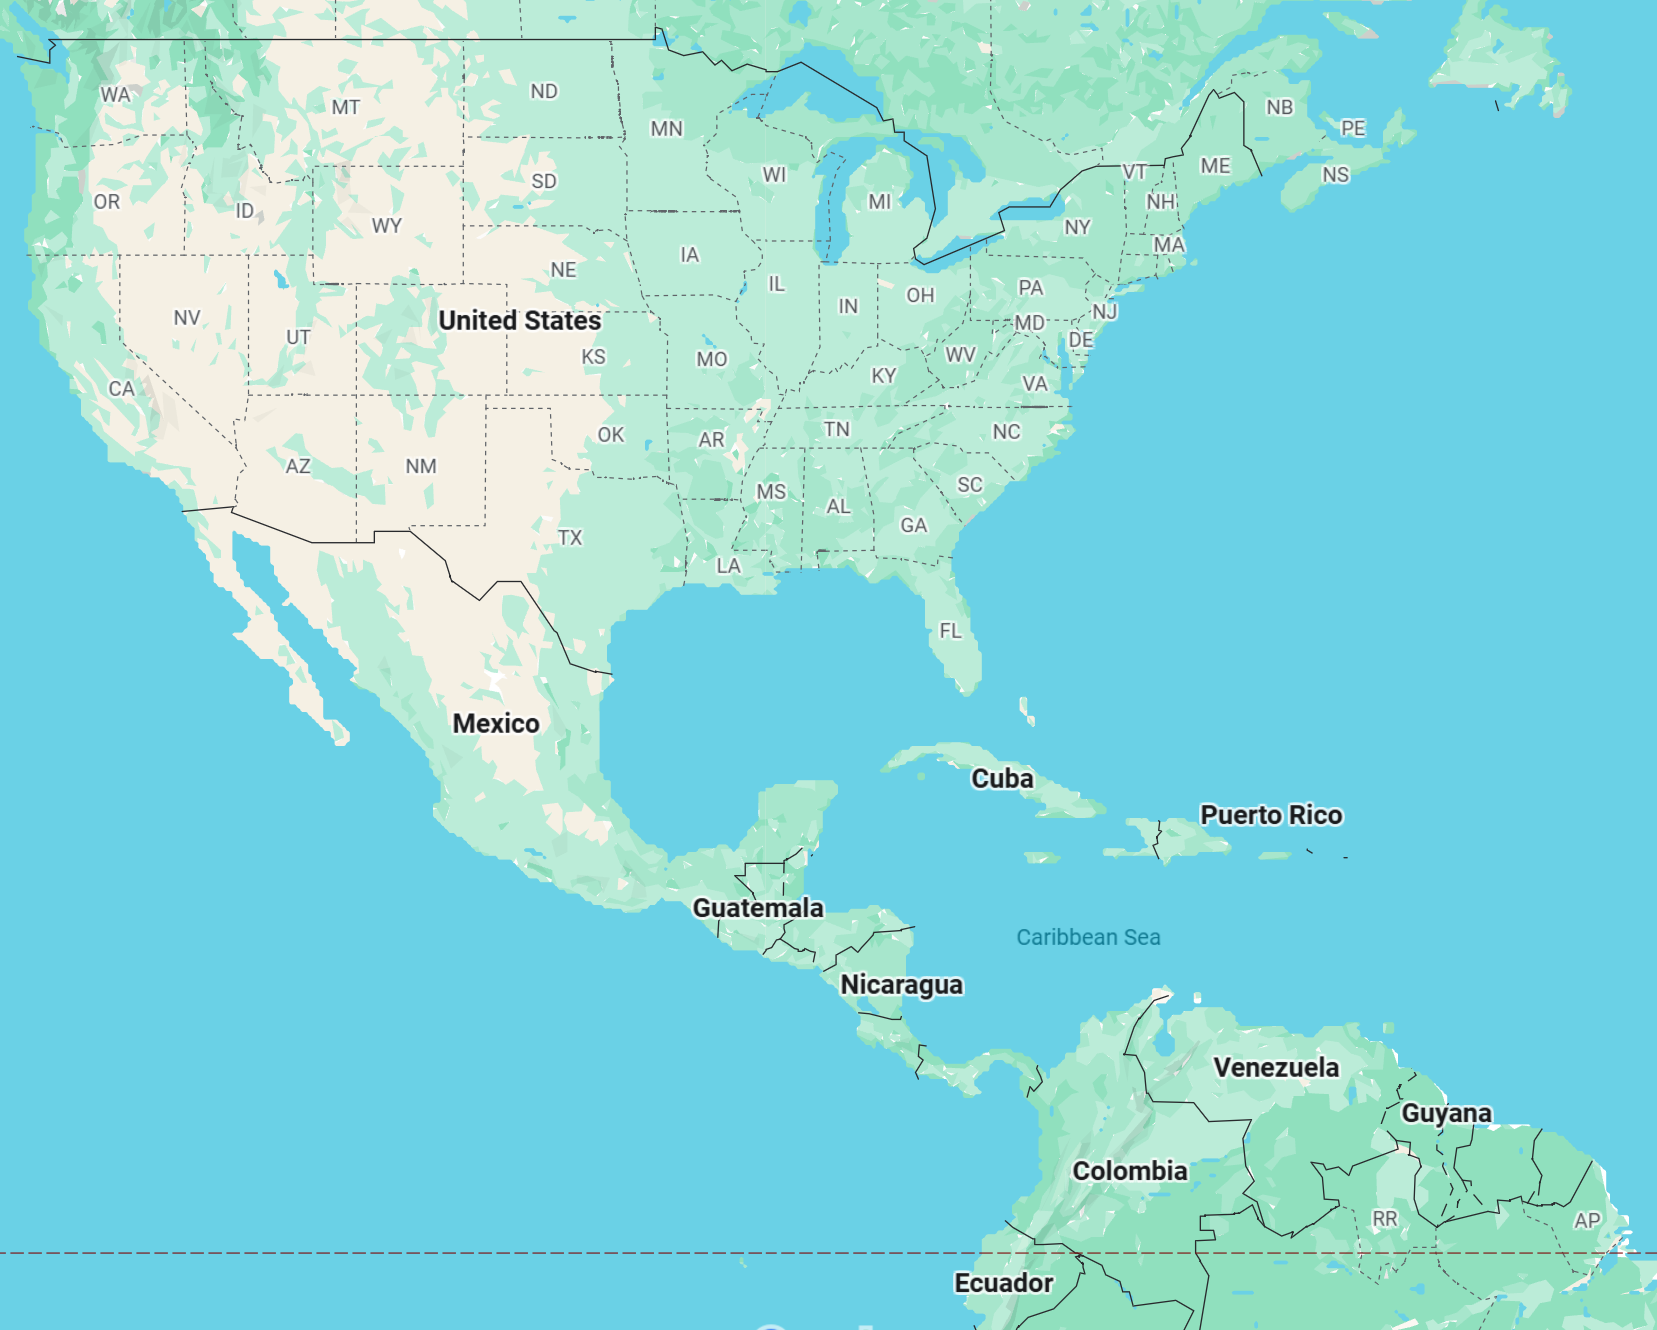
COMENTARIU: Cred că sunt șanse foarte mici pentru ca să se ajungă la vreo acțiune militară concretă, ci doar este doar stilul lui Trump de a pune presiune pentru a obține ceva. Vom vedea cum vor evolua lucrurile în această speță.
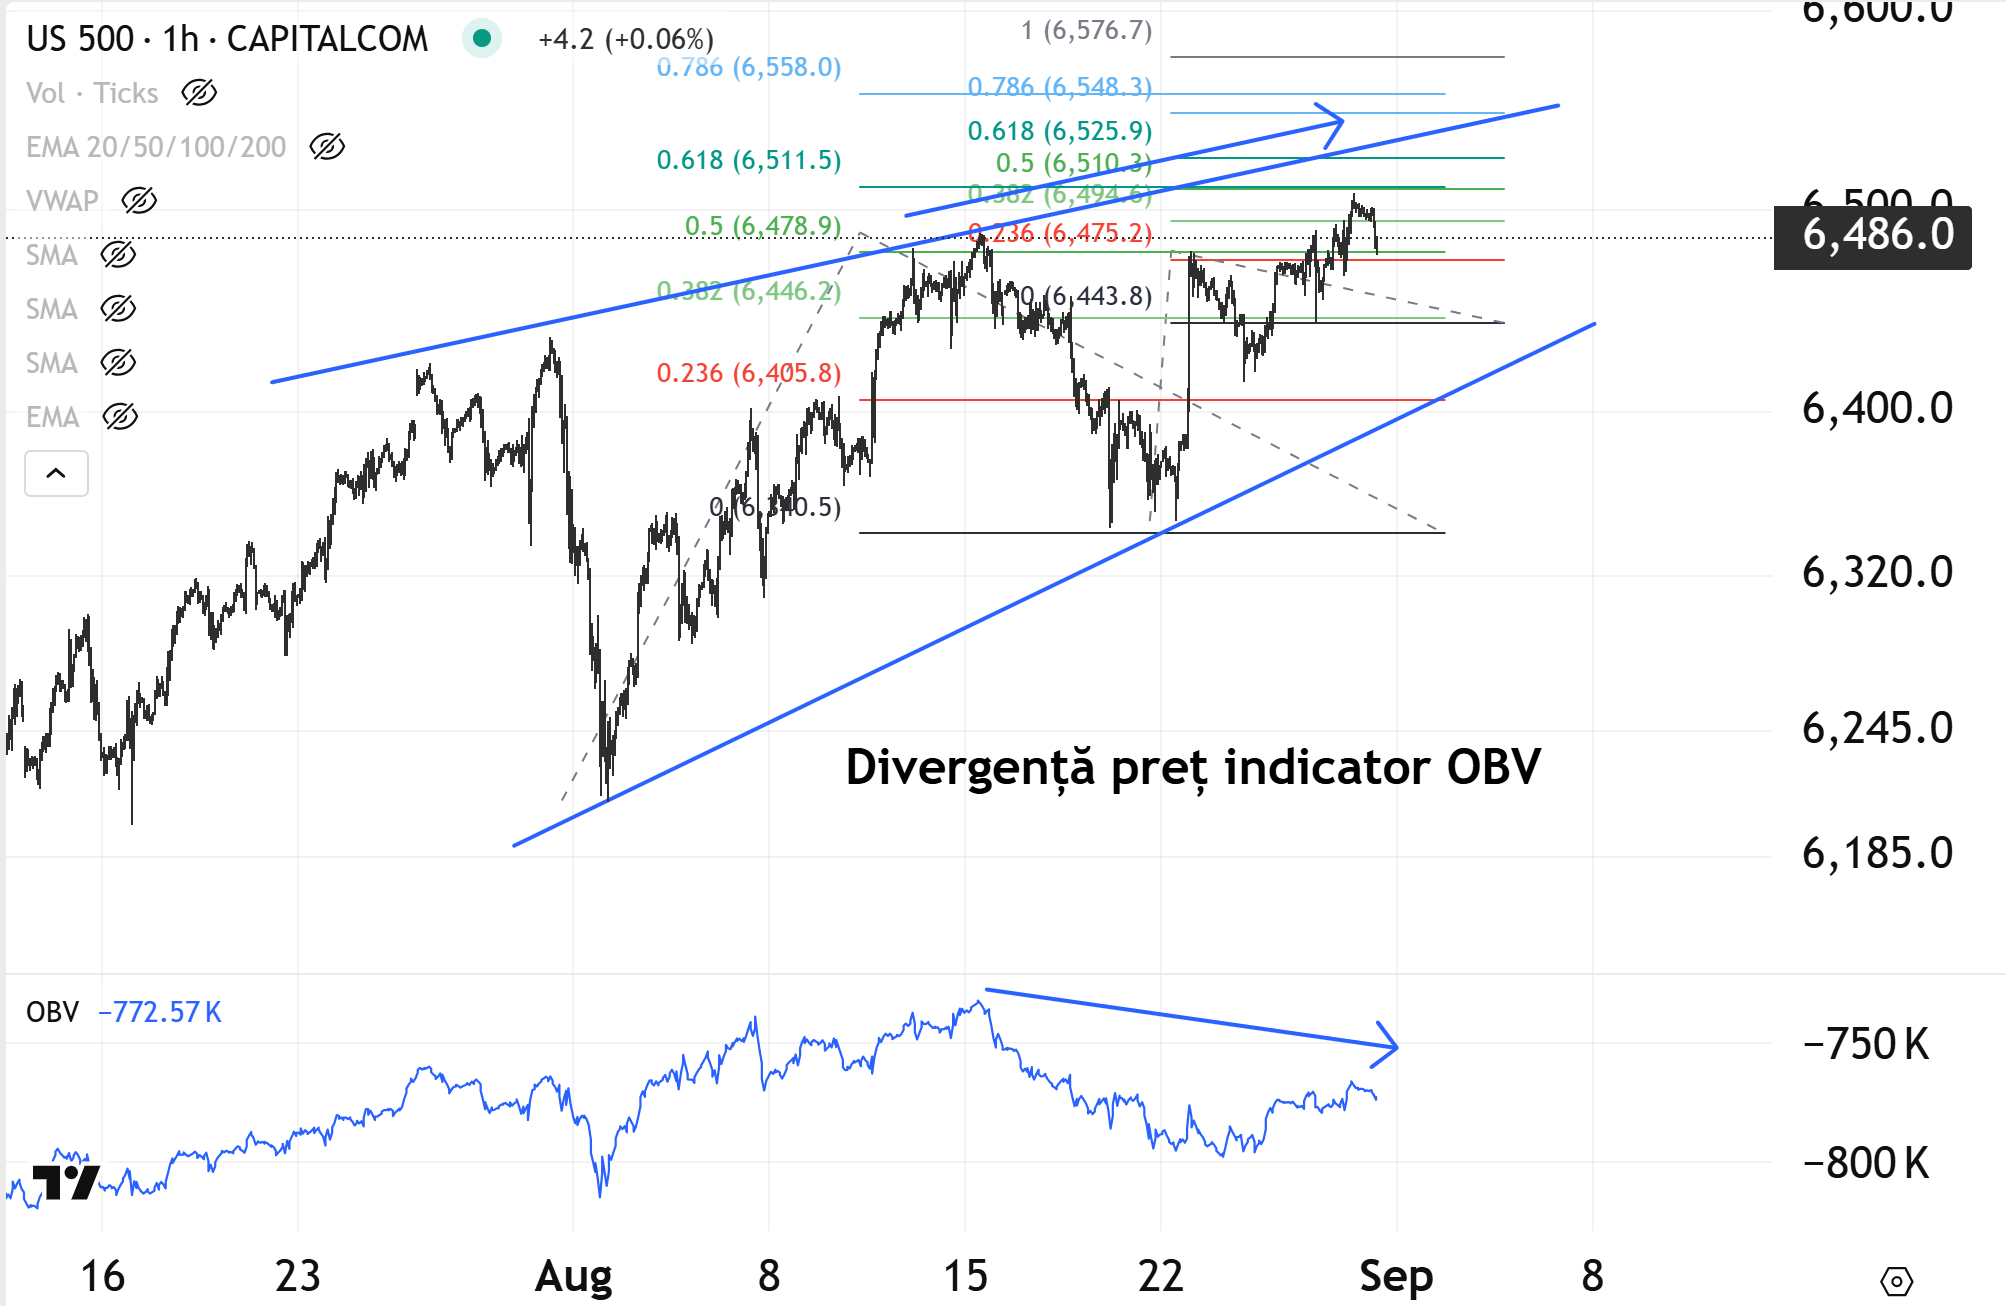
12:49 Analiza US500 arată că și-a atins nivelurile Fibonacci și poate intra într-o corecție mai lungă și mai aprofundată. Mai observăm ceva, ce vedem la toate TOP-urile, divergențe între preț și diferiți indicatori, OBV în acest caz.
Toate TOP-urile sfârșesc cu divergențe de toate felurile, ce semnalizează pe fond că sunt mai puțini cumpărători la acele nivele de preț și mai mulți sunt vânzători.
Încă un lucru important: top-urile durează, nu sunt ca bottom-urile ce fac un raliu într-o zi și acolo era bottom-ul. Top-urile durează ca timp și este un dans în sus și în jos, până când vânzătorii trimit prețul sub o anumită linie de suport, iar atunci toată lumea vinde mai dramatic:
13:29 Ce companii au cele mai mari creșteri sau scăderi în pre-market:
Cele mai mari creșteri:
Ambarella (AMBA) +20% – Acțiunile au urcat după ce compania de semiconductori a raportat o creștere a veniturilor în T2 de 49,9% an la an, depășind așteptările atât la rezultate, cât și la estimări. Pentru T3, Ambarella estimează venituri între 100–108 milioane $ (vs. 91,2 milioane $ consens) și marje brute ajustate de 60%–61,5%. Veniturile anuale sunt acum prognozate să crească cu 31%–35%, la 373,2–384,6 milioane $ (peste estimarea de 349,8 milioane $).
Elastic (ESTC) +18% – Acțiunile au sărit după ce compania de tehnologie a raportat rezultate solide pentru T1 fiscal și estimări anuale peste prognoze. CEO Ash Kulkarni a subliniat cererea constantă pentru tehnologia diferențiată a firmei și rolul AI în adoptarea platformei Elastic Search AI. Pentru T2, compania estimează EPS ajustat de 0,56–0,58 $ (vs. 0,59 $ consens) și venituri de 415–417 milioane $ (vs. 410,2 milioane $ consens). Pentru anul fiscal 2026, veniturile sunt proiectate la 1,679–1,689 miliarde $ (vs. 1,66 mld. $ consens), iar EPS ajustat la 2,29–2,35 $ (vs. 2,28 $ consens).
Affirm Holdings (AFRM) +15% – Acțiunile au crescut după ce volumul brut al mărfurilor procesate în T4 fiscal a înregistrat un avans puternic, sprijinind depășirea așteptărilor la venituri și profit. Platforma de tip „cumperi acum, plătești mai târziu” estimează pentru 2026 un volum brut de peste 46 miliarde $ (vs. 45,7 mld. $ consens), venituri anuale de ~3,86 mld. $ (~8,4% din GMV), peste 3,89 mld. $ consens, și o marjă operațională ajustată de peste 26,1% (vs. 24,1% în 2025). Pentru T1 2026, estimează venituri de 855–885 mil. $ (vs. 858,4 mil. $ consens) și GMV de 10,1–10,4 mld. $ (vs. 9,83 mld. $ consens).
Autodesk (ADSK) +10% – Acțiunile au urcat după rezultate solide în T2 și ghidaj peste așteptări. Veniturile au crescut cu 17% an la an, iar obligațiile de performanță restante cu 24%. Pentru T3, compania estimează EPS ajustat de 2,48–2,51 $ (vs. 2,40 $ consens) și venituri de 1,80–1,81 mld. $ (vs. 1,77 mld. $ consens).
Cele mai mari scăderi:
Marvell Technology (MRVL) -12% – Acțiunile au scăzut după ce rezultatele T2 au fost doar în linie cu așteptările, deși veniturile au crescut cu 58% an la an, susținute de un salt de 69% în vânzările de centre de date (1,49 mld. $). Prognoza pentru T3 a dezamăgit: venituri estimate la 2,06 mld. $ (vs. 2,11 mld. $ consens) și EPS ajustat de 0,74 $ (ușor peste 0,73 $ consens).
Dell Technologies (DELL) -5% – Acțiunile au scăzut, deși compania a raportat rezultate solide în T2 și estimări bune. Pentru T3, Dell estimează EPS ajustat de 2,45 $ (midpoint) la venituri de 26,5–27,5 mld. $ (vs. consens 2,55 $ EPS și 26,4 mld. $ venituri). Pentru întreg anul, EPS ajustat este estimat la 9,55 $ (midpoint), peste consensul de 9,40 $, cu venituri de 105–109 mld. $ (vs. 105,03 mld. $ consens). COO Jeff Clarke a menționat cererea „excepțională” pentru AI, Dell vizând acum 20 mld. $ venituri din servere AI în 2026, în creștere față de ghidajul anterior.
13:38 Cum să cumperi acțiuni: cinci pași simpli pentru a intra treptat în piață
Când este momentul potrivit să cumpăr acțiuni la o companie? Răspunsul corect este că nimeni nu știe exact momentul perfect. Chiar și companiile foarte bune pot scădea brusc pe bursă, uneori cu 20%, 30% sau chiar 50% într-o perioadă scurtă de timp.
De aceea, în loc să investești toată suma deodată, este mai înțelept să intri treptat.
1. Stabilește suma totală: De exemplu, alegi că vrei să investești 1000 de euro într-o companie.
2. Nu investi toți banii de la început: La prima cumpărare, intră cu jumătate din sumă (500 de euro). Astfel, ai deja expunere pe companie, dar îți păstrezi lichiditate pentru a profita dacă prețul scade.
3. Fii pregătit pentru scăderi: Orice companie, indiferent cât de bună este, poate trece prin corecții dure pe termen scurt. De aceea, gândește în avans cum vei reacționa (DCA).
4. Dacă acțiunea scade cu -25%, mai cumperi o parte (de exemplu încă 250 euro).
5. Dacă scade cu -50%, mai adaugi restul (încă 250 euro).
Astfel, ai un preț mediu de cumpărare mai bun și eviți riscul de a investi toată suma chiar înainte de o corecție.
De ce funcționează această strategie?
- Te protejează de riscul psihologic al unei scăderi bruște imediat după cumpărare.
- Îți oferă timp să vezi cum reacționează compania și piața la șocuri economice.
- Îți permite să construiești o poziție mai sănătoasă, cu un preț mediu redus.
14:18 Preview săptămâna viitoare:
Luni
- Labor Day – Bursele sunt închise
Marți
- ISM Manufacturing
- Rezultate trimestriale: Nio (NIO), Zscaler (ZS)
Miercuri
- Jolts Job Openings
- Rezultate trimestriale: Macy’s (M), Salesforce (CRM), Figma (FIG), C3.AI (AI)
Joi
- ISM Services
- Rezultate trimestriale: Broadcom (AVGO), Lululemon (LULU), UiPath (PATH), DocuSign (DOCU)
Vineri
- Non-farm payrolls și Unemployment Rate
Volatilitatea mare va apărea joi și vineri cu ISM Services, rezultatele Broadcom și locurile de muncă noi create.
Dacă Broadcom va da rezultate și guidance în linie cu așteptările, cumulate cu rezultatele slăbuțe Nvidia și Marvell, foarte probabil vom vedea un sell-off mai mare pe Nasdaq, ce va dura aproximativ, 3-4-5 săptămâni, până aproape de începutul emiterii rezultatelor trimestriale din 14 octombrie 2025.
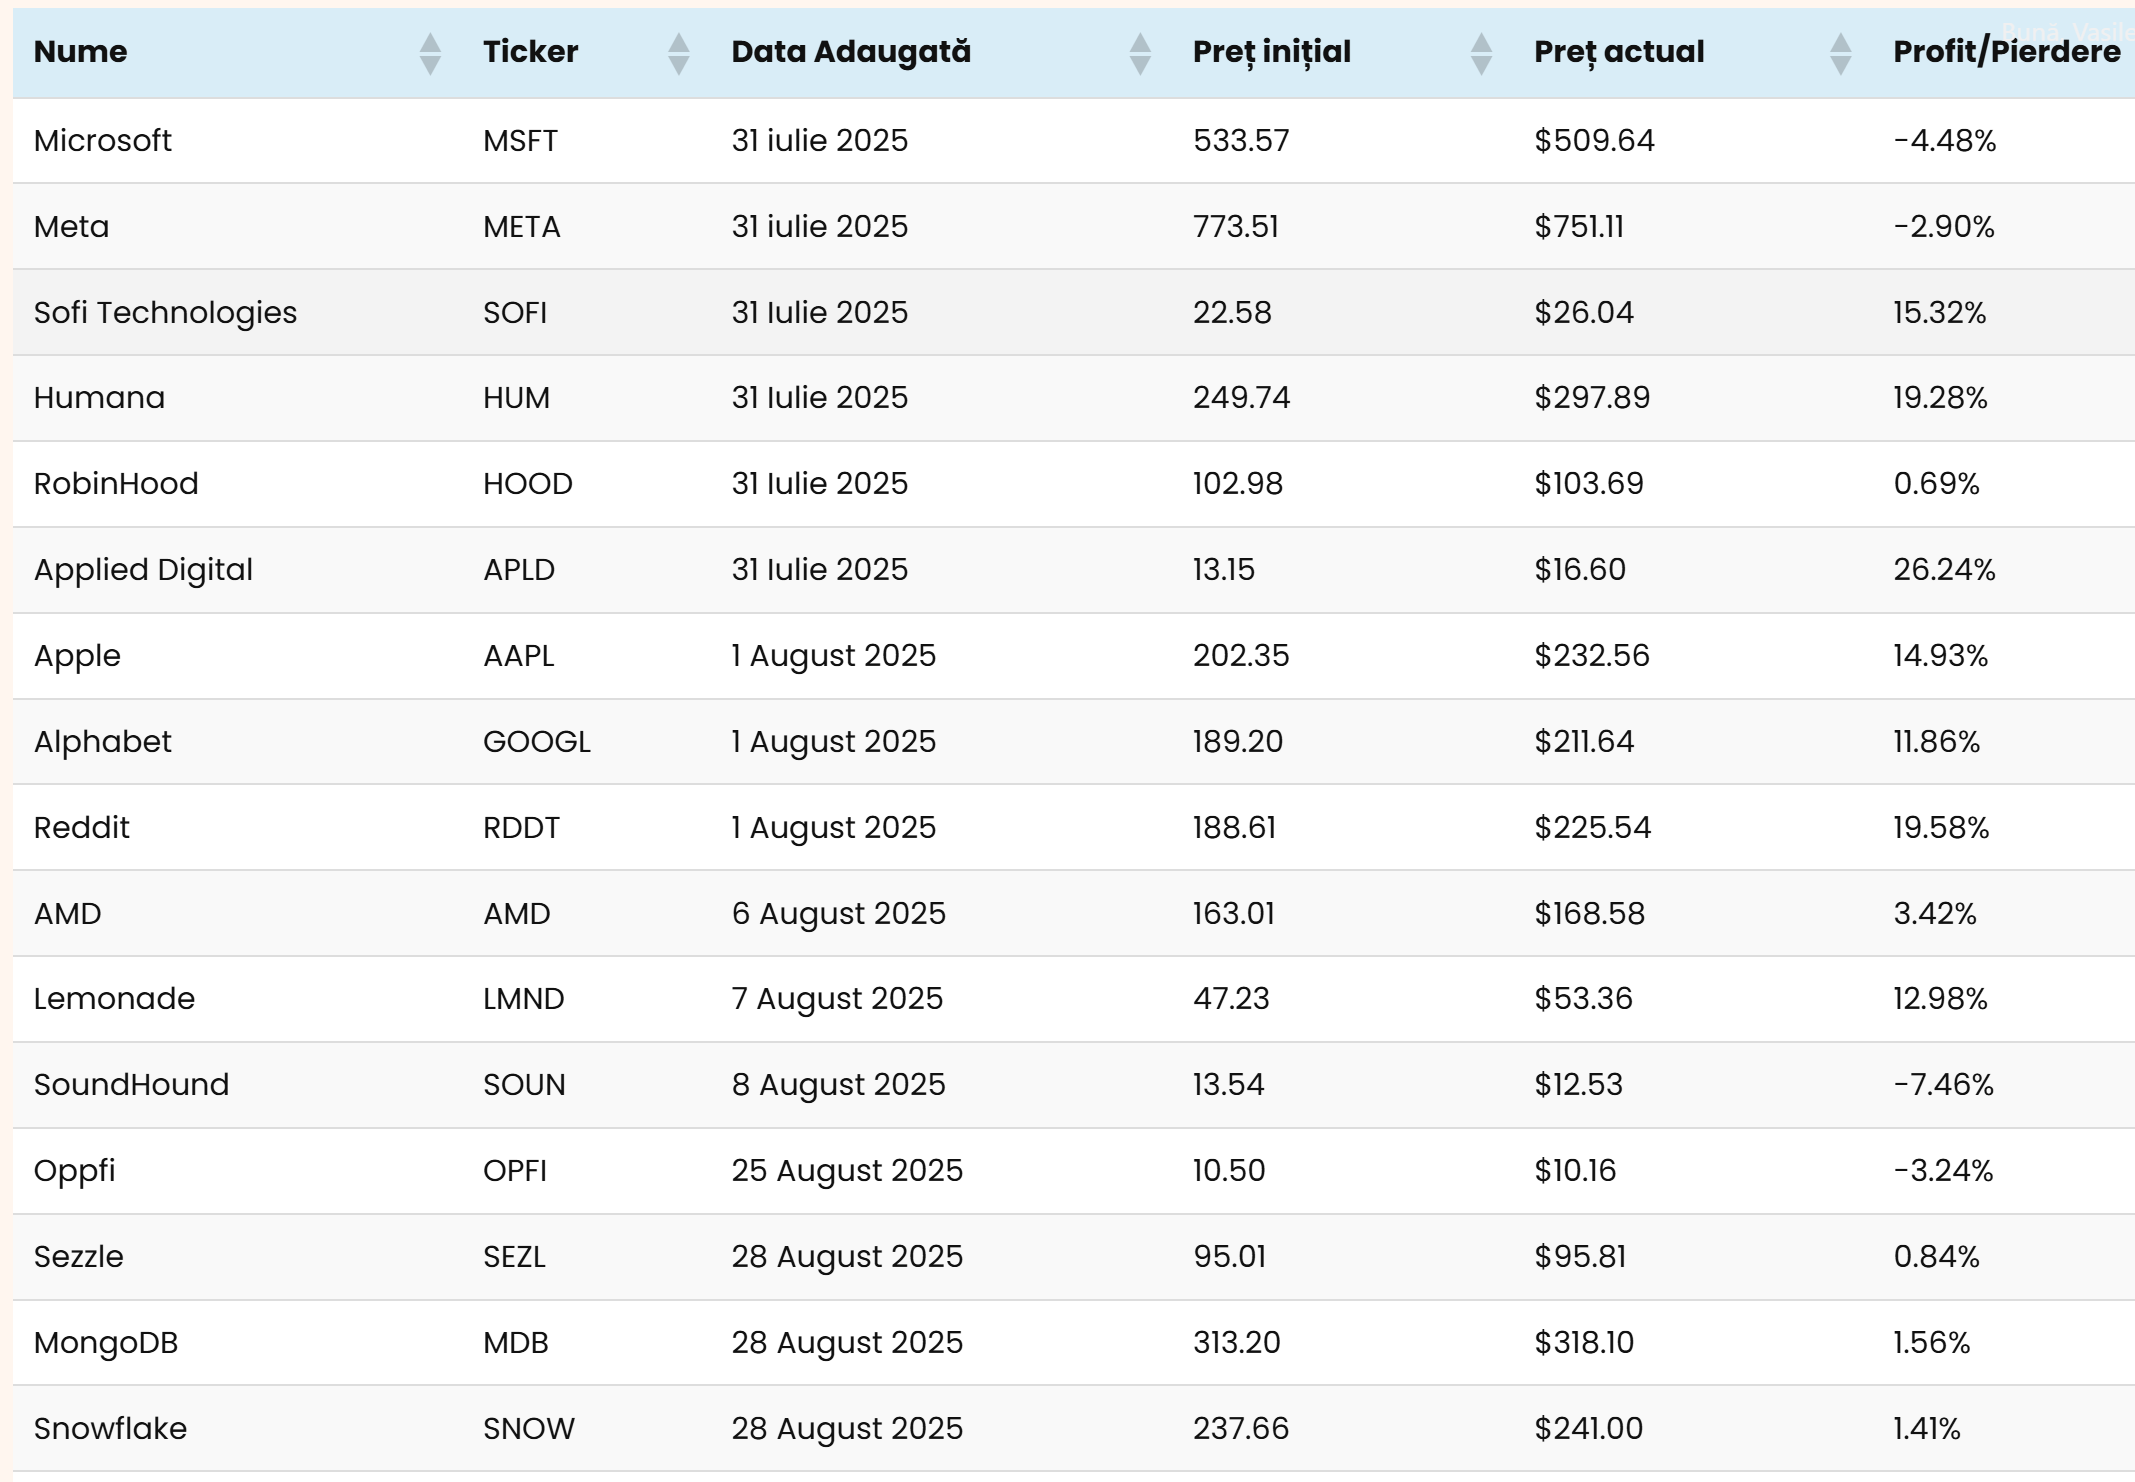
14:29 Lista Recomandată de Cumpărături:
Dacă piața va începe să scadă și aceste companii vor suferi, însă mă aștept ca scăderile acestora să fie limitate. Eu vă recomand, mai degrabă să faceți DCA pe ele, decât să participați la scăderi:
14:36 Nu uitați să vă abonați până Duminică 31 August 2025.
Prețul este de 220 lei / lună (PayPal procesează echivalentul de 49 USD).
👉 Abonează-te aici: https://www.paypal.com/cgi-bin/webscr?cmd=_s-xclick&hosted_button_id=3JFPWFE8PF3AY
Nu trebuie să aveți cont la PayPal. Apăsați pe “Pay with Debit or Credit Card” și merge fără cont.
14:59 AliBaba (BABA) a dat rezultate mai slabe decât așteptările pieței, însă au anunțat dezvoltarea unui Chip pentru AI, astfel acțiunea BABA se apreciază cu +3% în pre-market.
Acest anunț pune presiune pe investitorii Nvidia ce în mod optimist au crezut că Nvidia va vinde chip-uri în China, iar veniturile Nvidia vor crește cu 3-5 Mld USD pentru următorul trimestru.
Nu e bullish deloc pentru Nvidia.
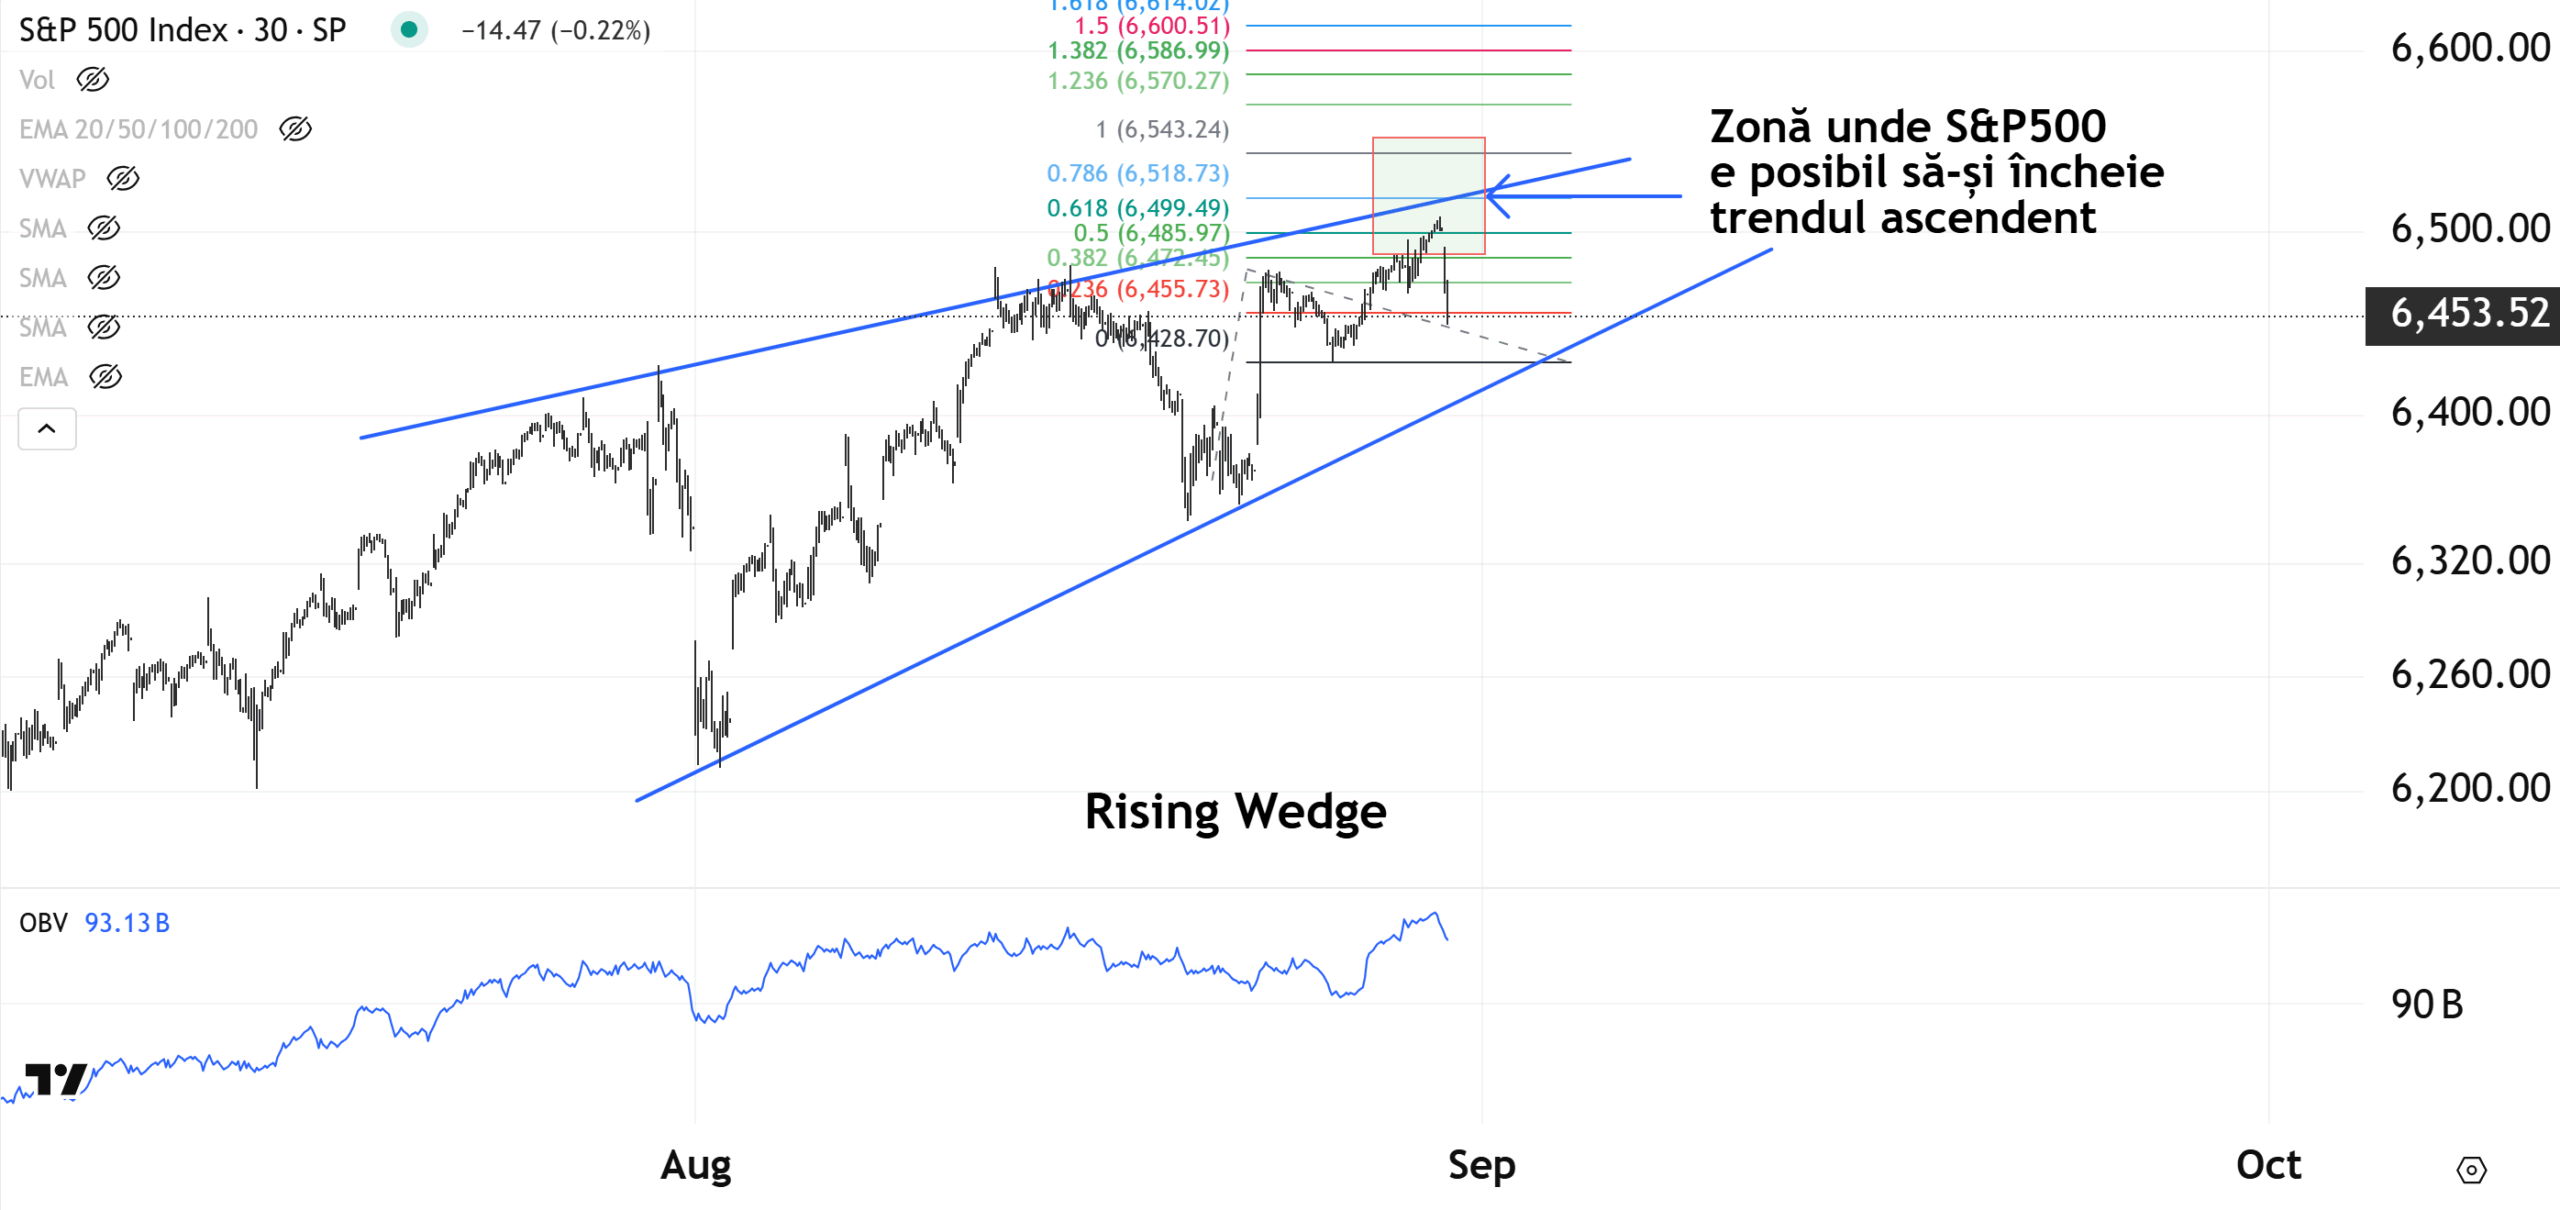
17:20 Indicii bursieri au început cu scăderi, Nasdaq coboară cu -1.2%, iar S&P500 cu -0.7%.
Graficul S&P500 arată o coborăre din zona indicată ca potențial TOP.
Pentru o confirmare de downtrend S&P500 trebuie să scadă sub linia inferioară a Rising Wedge. Eu nu mă aștept să cadă astăzi, ci după mai multe zile cu volatilitate sus jos sus jos:
19:00 Atlanta Fed estimează creșterea PIB pentru următorul trimestru la +3.5% față de estimarea de +2.2% de dinainte.
Cumva bursele își vor atenua orice scădere în baza acestei predicții.
Foarte probabil, rezultatele Broadcom (AVGO) de joia viitoare vor sublinia dacă sectorul AI este într-o scădere importantă a creșterii.
Astfel, dacă Broadcom va da rezultate și guidance în linie, multe din companiile din acest domeniu, ce sunt mult supra evaluate, vor avea o corecție ce va trage piața în jos.
Dar, dacă economia crește iar consumatorul american cheltuie, atunci va fi o scădere limitată.
19:06 Închid aici Gura Bursei & Analize & Comentarii LIVE.
Ne reîntâlnim mâine cu ediția de weekend.
Cheers!
PS: Chat-ul funcționează non-stop.
